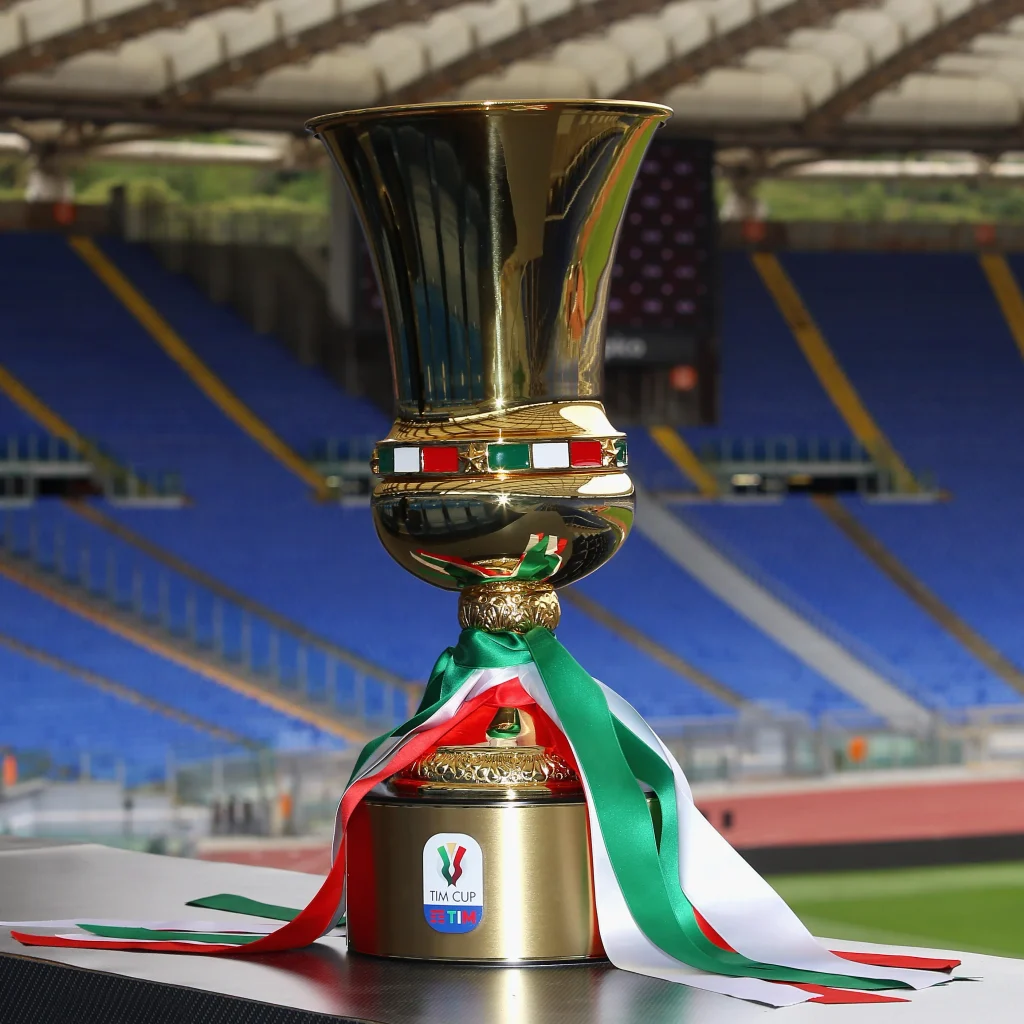
Chi ci segue da tempo, sa quanto il tema Coppa Italia ci stia a cuore. Sin da principio la volontà è stata quella di non scadere in facile demagogia, evitando di colpire la pancia del tifoso/appassionato con improbabili comparazioni, raccontando questa competizione per quello che è: una “Coppa di Lega” governata dalla Lega Serie A, dove la FIGC è solo spettatrice passiva.
L’attuale format a 44 squadre è diventato realtà nella stagione 2021/22. Fino alla stagione precedente le partecipanti erano 78 (con tutte le squadre di Serie A, Serie B, 29 club di Serie C e 9 di Serie D), con un tabellone tennistico che partiva già a fine luglio). La Lega Serie A decise di tagliare drasticamente il numero delle squadre da 78 a 44 (limitando l’accesso solo ai 20 club di Serie A, ai 20 di Serie B e ad appena 4 squadre di Serie C) per tre principali: massimizzare il valore dei diritti TV e l’appeal per i broadcaster, proteggere le big fino alle fasi finali e alleggerire il calendario già congestionato.
Nonostante una formula spesso giudicata poco avvincente nei turni autunnali e di gennaio, la Coppa Italia (commercializzata in pacchetto con la Supercoppa Italiana) ha visto crescere in modo vertiginoso il proprio peso economico per la Lega Serie A. Dal 2015 a oggi, il valore dei diritti TV nazionali è più che raddoppiato, passando da prodotto di nicchia della TV pubblica ad asset strategico conteso a suon di decine di milioni. Basti pensare che in poco meno di 10 anni il valore annuale è più che raddoppiato, passando dai 22 milioni di euro annui del triennio 2015-18 (Rai) ai 51, 8 del triennio 2024-27 (Mediaset).
Una curva di crescita costante che per i broadcaster si scontra anche con le leggi ferree dei conti televisivi. Infatti, per una TV commerciale che si finanzia interamente con la raccolta pubblicitaria in chiaro, l’acquisizione della Coppa Italia resta appetibile solo a fronte di un preciso ritorno economico. Pagare oltre 50 milioni a stagione significa dover massimizzare gli ascolti nelle serate di prima serata tra gennaio e maggio.
Leggendo le due campane, è più semplice capire come Lega Serie A e Mediaset (ma anche eventualmente RAI) siano arrivate ad una sintesi ottimale, che però ha avuto il demerito di dimenticare il tifoso e la narrativa che una manifestazione può generare nel tempo.
Alla luce di ciò, perché la Lega Serie A si è messa in testa di provare a cambiare un format che soddisfa il portafoglio, il calendario e i broadcaster?
Quello che nel 2021 sembrava una mossa strategica efficace, oggi sta mostrando alcuni limiti. Chiariamo subito le idee, la Lega Serie A non vuole cambiare per improvviso romanticismo, ma perché si è molto probabilmente accorta che spremere il prodotto solo sulle 8 big rischia, sul medio periodo, di svalutare il valore potenziale futuro della competizione. Ci sono quattro ragioni strategiche che ci vengono in mente per spiegare questa “incredibile retromarcia”:
Il rendimento dei diritti TV si è fermato e gli ascolti sono calati. Tra il 2015 e il 2024 i ricavi TV sono esplosi (+59%, poi +38%), ma nell’ultimo rinnovo (2024-2027) la crescita si è quasi arrestata (+7,5%). È come se l’effetto novità derivante dal nuovo format a 44 squadre abbia perso appeal e assuefatto i broadcaster in lizza. Per chiedere ancora più soldi nel triennio 2027-2030, o quantomeno per non subire un taglio al ribasso, la Lega Serie A non può ripresentare identico un prodotto, tra l’altro, con l’eventualità di trovarsi comunque finali come Lazio Inter dello scorso anno o addirittura semifinali come Bologna Empoli. Ha bisogno, quindi, di vendere alle TV “una novità”, più partite e un racconto diverso.
Quale sarebbe questa novità? La proposta di riforma pensata nei grandi palazzi della Lega Serie A prevede un allargamento del tabellone da 44 a 72 partecipanti, portando il numero complessivo degli incontri dai 45 attuali a oltre 70. Il cambiamento più profondo riguarda tre aspetti strutturali, ossia l’ingresso massiccio della Serie C, che passerebbero da 4 a ben 32 squadre; l’anticipo della partecipazione delle big (8 teste di serie della Serie A), che entrerebbero non più dagli ottavi ma dai sedicesimi, aumentando le occasioni di incrocio con le formazioni delle categorie inferiori; le semifinali in gara unica, per alleggerire un calendario che una Coppa Italia più ampia potrebbe appesantire.
Attorno a questa bozza non mancano però le tensioni politiche tra le componenti federali. Il nodo principale riguarda i criteri di ammissione della Serie C: mentre nelle prime ipotesi si era ventilata la partecipazione delle cosiddette “seconde squadre” dei top club (come Juventus Next Gen, Atalanta U23, Milan Futuro e Inter U23), la Serie C si è duramente opposta, chiedendo che i 32 posti vengano assegnati esclusivamente per meriti sportivi e piazzamenti in classifica, senza corsie preferenziali di ufficio.
Quindi, tutto bello? Non proprio, perché la stessa Lega Serie A ha scelto prudentemente di rimanere con il piede in due scarpe, varando due bandi paralleli. Uno ancorato alla formula attuale, l’altro disegnato sulla nuova architettura allargata. Una mossa che fotografa perfettamente il dilemma economico dell’ecosistema del calcio italiano, ossia come conciliare l’esigenza di restituire fascino sportivo al torneo senza far crollare gli ascolti televisivi che ne finanziano la sopravvivenza.
Ed è proprio qui che nasce il grande cortocircuito tra il desiderio di rinnovamento sportivo e le esigenze industriali delle televisioni, cioè il rischio giant killing.
In Inghilterra l’eliminazione di una corazzata della Premier League per mano di una squadra di terza o quarta serie rappresenta l’essenza stessa della FA Cup, un evento capace di generare entusiasmo collettivo e racconti epici. In Italia, invece, dove la passione calcistica è fortemente polarizzata attorno ai grandi bacini d’utenza (Juventus, Inter, Milan, Napoli, Roma), l’uscita prematura delle big si traduce immediatamente in un danno economico per chi detiene i diritti.
Lo dimostra in modo impietoso lo storico dei dati Auditel degli ultimi dieci anni. La sostenibilità dell’intero investimento televisivo si regge quasi esclusivamente sulle semifinali e sulla finale in prima serata su Canale 5: quando il tabellone salta e le grandi cadono prima del traguardo, l’audience crolla verticalmente. Due esempi? La semifinale di ritorno tra Bologna ed Empoli del 2025, fermatasi a 1.517.000 spettatori e l’8,1% di share e un altro incrocio “di provincia” come Fiorentina-Cremonese arrestatosi a 3.085.000 spettatori (15,4% di share).
La partita per la Coppa Italia del futuro, insomma, per noi si giocherà sulla base del peso dei due bandi dei diritti TV, che i broadcaster riempiranno con i loro soldi. Questo determinerà se il calcio italiano può permettersi il lusso di una Coppa Italia più aperta alla piramide calcistica, o se le ragioni della raccolta pubblicitaria imporranno ancora una volta di proteggere le grandi fino all’utimo.
Credit photo: La Repubblica